好意思东时辰周四盘后,英特尔公司布了第四季度财报及本年第一季度带领。
尽管其Q4事迹超出华尔街的预期,但对本年第一季度的预期却较为保守,导致该公司股价在盘后来往中竟一度大跌13%。而这背后的罪魁罪魁,可能照旧公司芯片制造良率惹的祸。
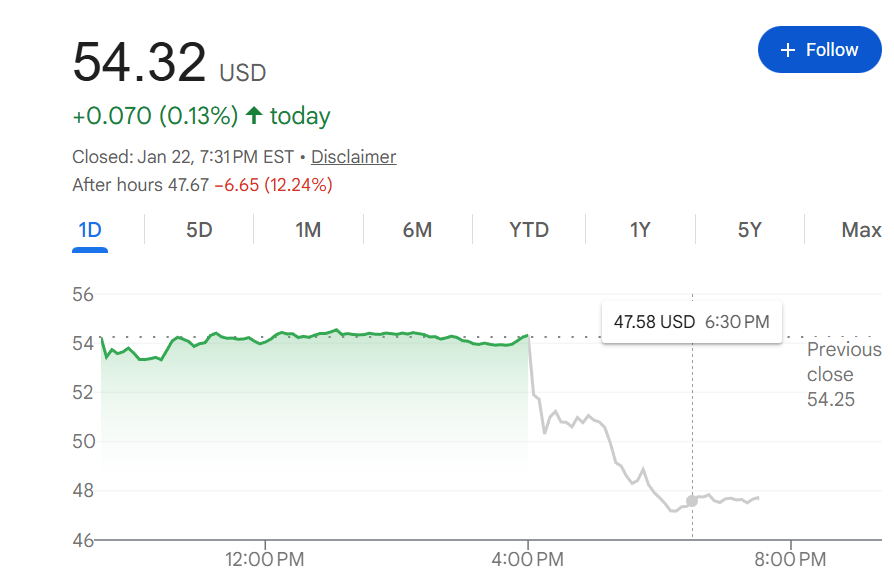
英特尔股价盘后大跌
以下是该公司与华尔街预期的对比情况(基于LSEG对分析师的打听):
每股收益(Non-GAAP EPS):退换后为15好意思分,好于预期8好意思分
营收:137亿好意思元,好于预期134亿好意思元

英特尔默示,瞻望第一季度营收在117亿好意思元至127亿好意思元之间,退换后每股收益0好意思元,即处于盈亏均衡水平。而LSEG预期第一季将终了每股5好意思分收益以及125.1亿好意思元营收。
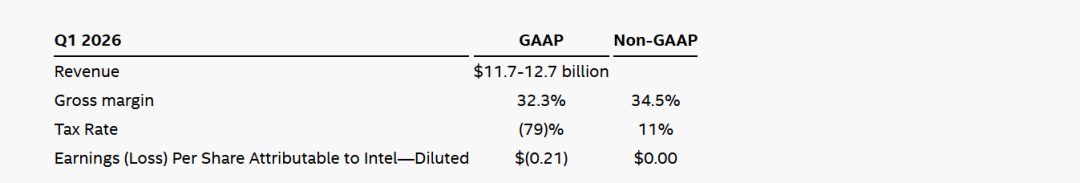
英特尔CFO大卫·辛斯纳(David Zinsner)在接受采访时默示,公司第一季度的带领预测较为严慎,部分原因是由于公司无法得志季节性需求所需的供应,而供应情况在本年第二季度将会有所改善。
辛斯纳在财报声明中写谈:
“尽管面对行业无数的供应虚浮,咱们第四季度的营收、毛利率和每股收益均超出预期。咱们瞻望第一季度可用供应量将降至最低水平,随后在第二季度及以后徐徐改善。”
在与分析师的通话中,英特尔首席膨大官陈立武默示,公司正致力于于提高坐褥适度,以增多公司居品的供应量。尽管英特尔18A工艺节点已认真出货,但陈立武仍然承认其顶端工艺节点的良率存在不及。
“我很失望咱们未能齐备得志市集需求……良率稳妥里面贪图,但仍低于我的预期,”陈立武称,18A工艺节点的良率正在逐月擢升,观念是每月擢升7%至8%——英特尔但愿这一速率或者缩短单价。
正在向14A界限进犯
在发布陈诉前,投资者对英特尔委托了厚望。由于市集对英特尔行将取得其晶圆制造业务的首个紧迫主要客户抱以乐不雅预期,该公司股价在以前一年中高涨了147%。
本月早些时候陈立武曾默示,该公司接受的18A制造本事(与台积电的2纳米本事竞争)在2025年“逾额认知”。这标明该本事已富饶熟识,不错运行批量坐褥诸如英特尔我方的Core Ultra系列3中央惩办器等居品。
陈立武在声明中默示,英特尔“正在积极奋勉”增多18A居品的供应量,以得志“矫捷的客户需求”。
辛斯纳则表露,英特尔下一代14A本事的客户将在本年下半年出现,不外该公司不太可能公布所有这个词客户的信息。
“一朝咱们有了这些客户,咱们就需要运行在14A界限确凿插足资金,这即是你或者详情的依据,”辛斯纳说谈。
AI及代工业务稳步增长
财报夸耀,英特尔第四季度营收主要由三个部分构成:客户端估量组业务(札记本电脑芯片)、数据中心和东谈主工智能业务(中央惩办器)、代工业务。
具体来看,其代工业务的收入为45 亿好意思元,同比增长4%,尽管其中一部分收入是用于坐褥公司我方的芯片的;客户端估量组业务营收同比下滑7%至82亿好意思元;数据中心和东谈主工智能业务则受益于AI矫捷需求,同比高涨9%至47亿好意思元。
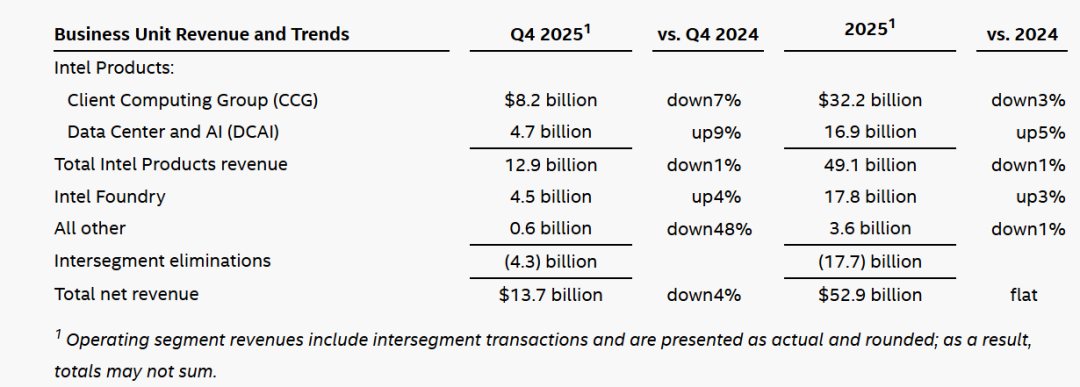
分析师默示,由于各大企业在东谈主工智能基础顺次方面的支拨增多,英特尔数据中心和AI部门的销量正在大幅增长。
陈立武在周四的声明中称,由于为东谈主工智能构建的系统,英特尔的CPU变得愈发紧迫,“咱们越来越信赖CPU在东谈主工智能时间饰演着至关紧迫的变装。”
在2025年期间,好意思国政府、软银和英伟达皆英特尔进行了大范畴投资赌钱app下载,均成为主要鼓舞。英特尔默示,在本季度完成了向英伟达出售价值50亿好意思元股票的来往。